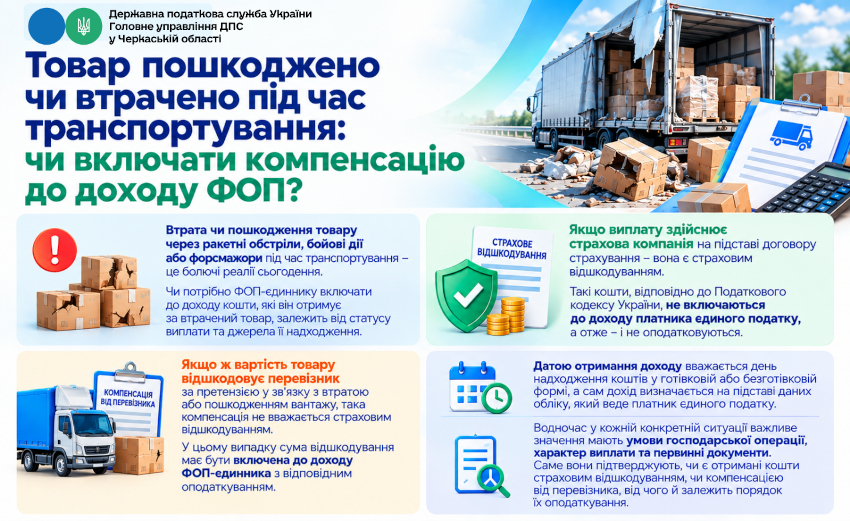
Втрата чи пошкодження товару через ракетні обстріли, бойові дії або форс-мажори під час транспортування – це болючі реалії сьогодення. Чи потрібно ФОП-єдиннику включати до доходу кошти, які він отримує за втрачений товар, залежить від статусу виплати та джерела її надходження.
Якщо виплату здійснює страхова компанія на підставі договору страхування – вона є страховим відшкодуванням. Такі кошти, відповідно до Податкового кодексу України, не включаються до доходу платника єдиного податку, а отже – і не оподатковуються.
Якщо ж вартість товару відшкодовує перевізник за претензією у зв'язку з втратою або пошкодженням вантажу, така компенсація не вважається страховим відшкодуванням. У цьому випадку сума відшкодування має бути включена до доходу ФОП-єдинника з відповідним оподаткуванням.
Датою отримання доходу вважається день надходження коштів у готівковій або безготівковій формі, а сам дохід визначається на підставі даних обліку, який веде платник єдиного податку.
Водночас у кожній конкретній ситуації важливе значення мають умови господарської операції, характер виплати та первинні документи. Саме вони підтверджують, чи є отримані кошти страховим відшкодуванням, чи компенсацією від перевізника, від чого й залежить порядок їх оподаткування.
За інформацією ДПС України.
Державна податкова служба України
Головне управління
ДПС у Черкаській області